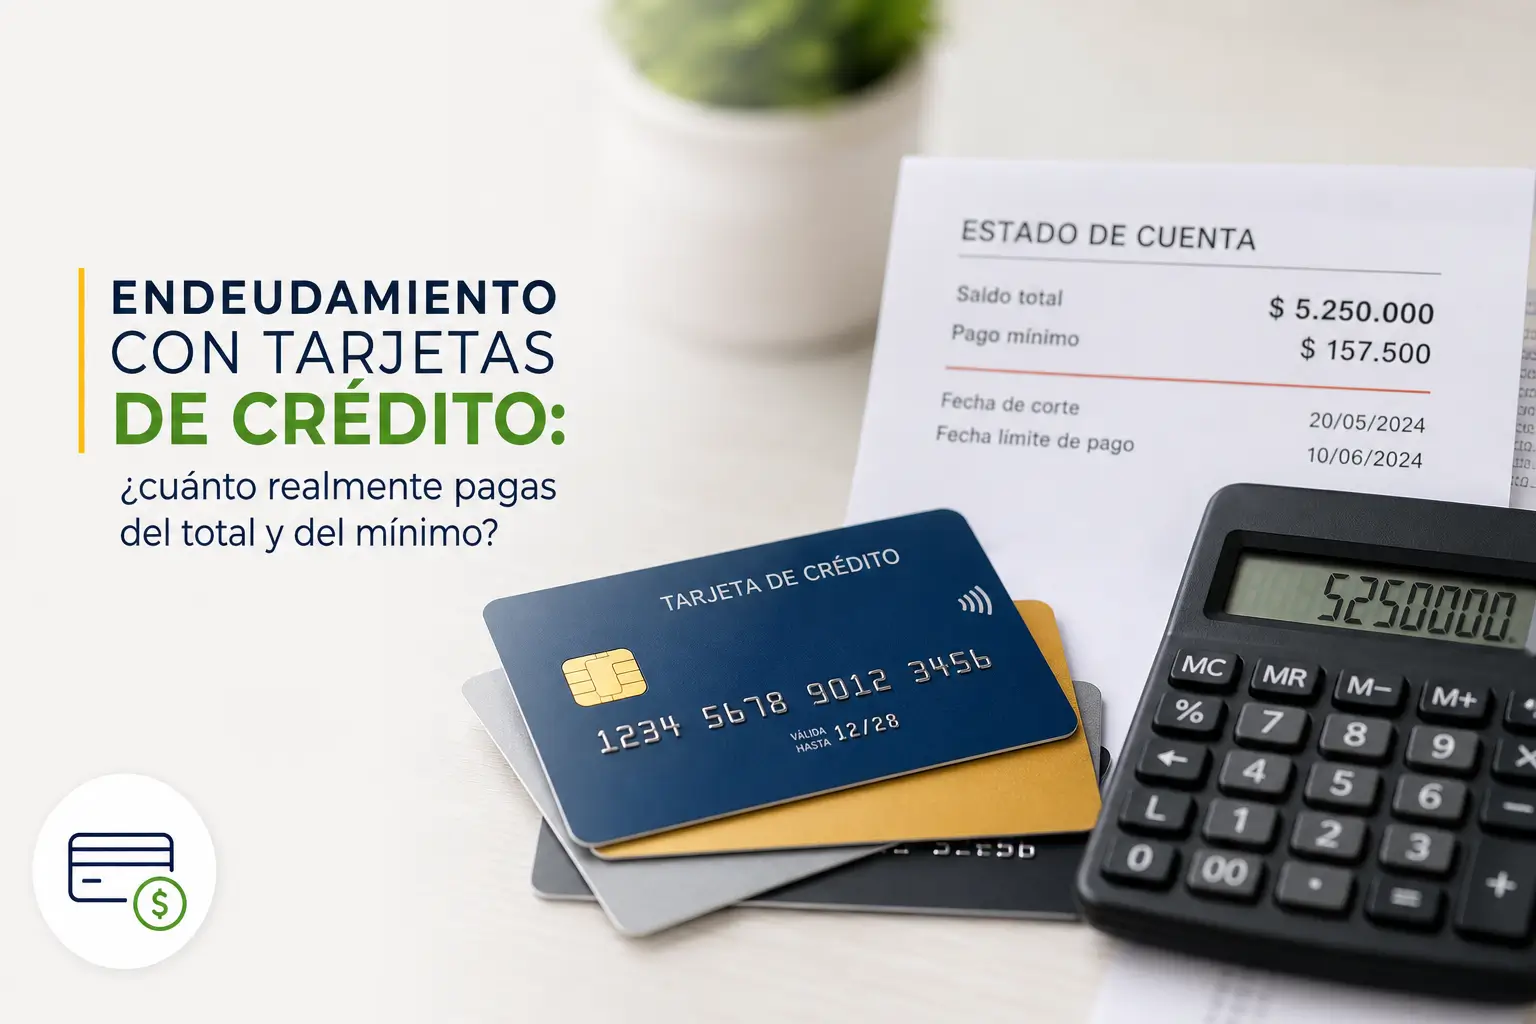
Endeudamiento con tarjetas de crédito: ¿cuánto realmente pagas del total y del mínimo?
Anuncios
¿Cuánto pagas realmente por tus tarjetas de crédito en Colombia? El monto puede ser mucho mayor de lo que imaginas si solo abonas el pago mínimo.
El pago mínimo apenas cubre intereses y comisiones. El capital de la deuda casi no baja y los intereses se acumulan mes a mes.
Si pagas el total antes de la fecha límite, evitas cobrarte intereses y liberas tu cupo. La diferencia es enorme en el bolsillo.
Descubre aquí cómo interpretar tu extracto y tomar decisiones para evitar un sobreendeudamiento que se vuelve inmanejable rápido.
¿Por qué importa saber cuánto pagas del mínimo y del total?
Una tarjeta de crédito mal manejada puede convertirse en una deuda de años. El pago mínimo da una falsa sensación de control.
Si solo pagas lo mínimo, la deuda crece con intereses compuestos. Terminas pagando mucho más que lo que gastaste originalmente.
Por el contrario, pagar el total mensualmente te deja libre de intereses, aprovecha promociones y cuida tu historial crediticio.
¿Qué significan “pago mínimo” y “pago total” en tu extracto?
- Pago mínimo: monto más bajo para no caer en mora; incluye intereses y comisiones. El capital apenas baja si te limitas a esto.
- Pago total: suma de todas tus compras y cargos del mes. Pagarlo evita intereses y libera cupo instantáneamente.
- Pago mínimo alterno: difiere el saldo no pagado a cuotas largas (generalmente 36 meses). Suma más intereses.
En Colombia, la mayor parte del pago mínimo suele ir a intereses y comisiones. El capital queda casi igual cada mes.
¿Cómo se calculan los intereses en tu deuda de tarjeta?
Los bancos aplican tasas diferenciadas, pero nunca pueden superar la “tasa de usura” definida cada mes por la SFC.
Para septiembre de 2026, la tasa de usura es de 28,17% E.A.. El valor vigente puede variar, pero lleva meses alto.
| Tipo de Pago | Composición | Consecuencia |
|---|---|---|
| Pago Mínimo | Intereses, comisiones, poco capital | La deuda casi no baja, crecen los intereses |
| Pago Total | Todo el consumo y cargos | No pagas intereses y liberas tu cupo |
| Pago Mínimo Alterno | Difieres saldo a cuotas largas | Aumentan los costos por más intereses |
Encuentra tu tasa exacta en tu extracto o portal del banco. Las entidades pueden ofrecer tasas menores que la de usura, pero depende de cada cliente.
¿Cómo afecta el endeudamiento con tarjeta a tu presupuesto?
Destinar gran parte de tu ingreso solo a pagar tarjetas te ahoga. El límite sano es el 30% de lo que recibes cada mes.
El exceso de deuda frena metas como ahorrar, invertir o cubrir emergencias familiares. Con intereses, el gasto se triplica en pocos años.
Recuerda: un pago mínimo pequeño hoy hace que pagues más de lo que gastaste, y por mucho más tiempo de lo planeado.
Pasos inmediatos para evitar que tu deuda se salga de control
- Calcula tus deudas: suma todos los saldos. Identifica si superan el 30% de tus ingresos.
- Abona más del mínimo: cada peso extra va a capital y ayuda a bajar los intereses del próximo ciclo.
- Evita pagar una tarjeta con otra: los avances en efectivo tienen la tasa más alta y solo trasladan el problema.
- Contacta a tu banco antes de entrar en mora: solicita opciones de compra de cartera o refinanciación.
- Haz presupuestos reales: no cuentes con la tarjeta como dinero extra para llegar a fin de mes.
La clave es disciplina y actuar rápido cuando notas que la deuda crece. Dejar para después solo complica el escenario.
Tus derechos como usuario de tarjetas de crédito
La Ley 1328 de 2009 asegura que los bancos te den información clara sobre tasas, costos y condiciones.
- Transparencia: puedes exigir explicaciones completas sobre cada cobro.
- Reclamos y quejas: reporta de inmediato cualquier cobro o movimiento que no reconozcas.
- Defensor del consumidor financiero: si la respuesta del banco no te convence, puedes escalar el caso a esta figura.
Al menor signo de fraude, comunica al banco y bloquea la tarjeta. Si es necesario, reporta también a la Fiscalía General de la Nación.
Tener derechos no soluciona tu deuda, pero te da herramientas para evitar abusos y defender tu dinero.
¿Dónde consultar y reclamar si tienes dudas o problemas?
- Superintendencia Financiera de Colombia: revisa si tu entidad está vigilada o presenta quejas en www.superfinanciera.gov.co
- Línea gratuita nacional (SFC): 018000 120 100
- Apps y líneas oficiales de tu banco: disponibles las 24 horas para reportar bloqueos, fraudes y dudas de extracto.
Evita compartir claves o datos completos de tu tarjeta en cualquier canal que no sea el oficial de tu banco.
Errores y trampas frecuentes al manejar tu tarjeta de crédito
- Pagar solo el mínimo: esto solo mantiene viva la deuda y engorda los intereses mensuales.
- Usar tarjeta como ingreso adicional: termina en sobreendeudamiento y pérdida de control.
- No leer el extracto: muchos gastos pequeños sumar cifras preocupantes al final del mes.
- Ignorar los plazos: pagar fuera de la fecha límite dispara intereses y afecta tu historial crediticio.
- Dar información por teléfono o SMS: los fraudes suelen aprovechar el descuido en estos canales.
Revisa condicione y movimientos cada mes. Si algo no cuadra, actúa antes de que el problema se haga más grande.
¿Sirve diferir tus pagos a largo plazo? Ventajas y riesgos
Algunas entidades ofrecen el pago mínimo alterno: difieres el saldo que no logras pagar a más de 30 cuotas.
A corto plazo, el pago mensual baja, pero al final pagas mucho más por los intereses añadidos en cada cuota futura.
| Opción | Ventaja inmediata | Riesgo principal |
|---|---|---|
| Diferir a 36 meses | Paga menos ahora | Más intereses y deuda duradera |
| Pagar total | No hay intereses | Requiere disciplina de ahorro |
No tomes el pago mínimo alterno como solución permanente. Úsalo solo en emergencias y trata de salir rápido de ese esquema.
Consejos finales y próximos pasos si ya tienes deuda acumulada
- No ignores avisos del banco: busca alternativas antes del primer atraso.
- Refinancia si te ofrecen tasas preferenciales: puede alivianar cuotas y darte mayor plazo.
- Construye un fondo de emergencia aparte de la tarjeta: no uses el cupo disponible como colchón financiero.
- Compara condiciones antes de tomar nuevos productos: revisa tasas y cargos con lupa.
- Pide siempre el extracto digital: así evitas extravíos y puedes consultar en cualquier momento desde el celular.
Tomar el control de tu tarjeta empieza por un paso: abonar hoy más del mínimo y revisar tus condiciones con lupa.
¿Listo para empezar a cuidar tu dinero? Consulta tu extracto, paga más del mínimo y usa los canales oficiales ante cualquier duda.
Talvez voce goste deste conteudo:
¿A cuánto te compran la deuda de tu tarjeta de crédito los bancos en Colombia?